


سود نیروگاه خورشیدی خانگی در ماه برای یک نیروگاه ۵ کیلوواتی روی پشتبام، با نرخ پایهٔ خرید تضمینی ۱۴۰۵، در سال اول حدود ۳٫۴ تا ۴٫۹ میلیون تومان است و با تعدیل ماهانهٔ نرخ، سالبهسال بیشتر میشود. این عدد از ضرب برق تولیدی در نرخ خرید به دست میآید و هزینهٔ نگهداری از آن کم میشود.
سود نیروگاه خورشیدی مبلغی است که از فروش برق تولیدی نیروگاه، پس از کسر هزینههای جاری مانند نگهداری، شستوشو و تعمیرات، باقی میماند.
اگر قرار باشد سرمایهگذاری در انرژی خورشیدی را فقط با یک سؤال ارزیابی کنیم، احتمالاً مهمترین سؤال این است: سود نیروگاه خورشیدی چقدر است؟ پاسخ اما به یک عدد ثابت محدود نمیشود. میزان سرمایه اولیه، ظرفیت نیروگاه، مقدار برق تولیدی، نرخ خرید برق، هزینههای نگهداری و شرایط قرارداد، همگی تعیین میکنند که یک پروژه خورشیدی در نهایت چه میزان درآمد و بازدهی ایجاد کند.
نیروگاه خورشیدی از این نظر با بسیاری از داراییهای رایج تفاوت دارد؛ در این مدل، سرمایهگذار بهجای شرطبستن روی گرانشدن یک دارایی، یک سیستم تولید برق در اختیار دارد که میتواند در طول زمان برایش درآمد بسازد. همین ویژگی باعث شده است سرمایهگذاری در انرژی خورشیدی در کنار گزینههایی مانند سپرده بانکی، طلا و بورس مورد توجه قرار بگیرد.
اما آیا نیروگاه خورشیدی واقعاً سرمایهگذاری سودآوری است؟ دوره بازگشت سرمایه آن چقدر است؟ درآمد یک نیروگاه ۵، ۱۰ یا ۱۰۰ کیلووات چقدر خواهد بود؟ چه هزینههایی باید از درآمد کسر شود و چه ریسکهایی میتوانند سود نهایی پروژه را تغییر دهند؟
پاسخ کوتاه: سود نیروگاه خورشیدی از فروش برق به شبکه با قرارداد خرید تضمینی به دست میآید و به ظرفیت، تولید سالانهٔ محل نصب، قیمت خرید تضمینی برق و هزینههای جاری بستگی دارد. طبق برآورد کارشناسان الویا (مهر ۱۴۰۵)، یک نیروگاه ۵ کیلووات متصل به شبکه با سرمایهٔ حدود ۵۹۰ میلیون تومان (نوع هیبرید بدون باتری حدود ۶۲۵ میلیون تومان؛ تا ۴۰۰ میلیون تومان آن با وام تأمین میشود و رقم نهایی بسته به پروژه است) با نرخ پایهٔ ۵۸٬۵۴۰ ریال در سال اول حدود ۴۱ تا ۵۸ میلیون تومان (ماهی ۳٫۴ تا ۴٫۹ میلیون تومان) درآمد فروش برق دارد و با فرض رشد سالانهٔ ۳۰ درصدی نرخ از راه تعدیل، بازگشت سرمایهاش (بدون هزینهٔ وام) حدود ۶ تا ۷ سال است؛ اگر نرخ ثابت بماند، این دوره به ۱۲ تا ۱۸ سال میرسد. جدول سالبهسال و فرضها را پایینتر آوردهایم.
این مقاله در آبان ۱۴۰۵ بهروزرسانی شد.
سود نیروگاه خورشیدی چطور محاسبه میشود؟
سود نیروگاه خورشیدی یک عدد ثابت و یکسان برای همه پروژهها نیست. ظرفیت نیروگاه، میزان تابش در محل احداث، مقدار برق تولیدی، نرخ خرید برق، هزینه اولیه احداث، هزینههای نگهداری و شرایط قرارداد خرید برق، همگی روی سود نهایی تأثیر میگذارند.
برای یک برآورد ساده میتوان محاسبه را در سه مرحله انجام داد:
درآمد سالانه = برق تولیدشده در سال × نرخ فروش هر کیلوواتساعت
سپس هزینههای جاری مانند نگهداری، شستوشو، تعمیرات و سایر هزینههای عملیاتی از درآمد کسر میشوند:
سود عملیاتی سالانه = درآمد فروش برق − هزینههای جاری
در نهایت برای بررسی زمان برگشت سرمایه، هزینه اولیه احداث نیروگاه با جریان نقدی سالانه مقایسه میشود:
دوره بازگشت سرمایه = سرمایهگذاری اولیه ÷ جریان نقدی سالانه
البته این فرمول یک برآورد ساده است. در یک مدل مالی دقیقتر باید افت تولید پنلها، تغییرات نرخ خرید برق، هزینههای احتمالی تعمیر یا تعویض تجهیزات، هزینه تأمین مالی و زمانبندی دریافت درآمد نیز در محاسبات لحاظ شود.
هزینهٔ اولیهٔ هر ظرفیت را در مقالهٔ هزینه نیروگاه خورشیدی ۵ و ۱۰ کیلووات به تفکیک آنگرید، هیبرید و آفگرید آوردهایم.
سود نیروگاه خورشیدی خانگی در ماه چقدر است؟
بیشتر صاحبخانهها حساب نیروگاه را ماهانه میکنند، چون قسط وام و قبض هم ماهانه است. نرخ پایهٔ خرید تضمینی برق خورشیدی در ۱۴۰۵ برای نیروگاههای ۲۰۰ کیلووات و کمتر، که همهٔ نیروگاههای خانگی را شامل میشود، ۵۸٬۵۴۰ ریال (حدود ۵٬۸۵۴ تومان) برای هر کیلوواتساعت است. این نرخ با مصوبهٔ ۱۰ فروردین ۱۴۰۵ وزیر نیرو (متن کامل در سامانهٔ ملی قوانین و مقررات) تعیین شد؛ جزئیات و جدول کامل را در نرخ خرید تضمینی برق خورشیدی ۱۴۰۵ آوردهایم.
| ظرفیت | تولید سالانهٔ تقریبی | درآمد سال اول با نرخ پایه | میانگین درآمد ماهانه |
|---|---|---|---|
| ۵ کیلووات | ۷٬۰۰۰ تا ۱۰٬۰۰۰ کیلوواتساعت | حدود ۴۱ تا ۵۸٫۵ میلیون تومان | حدود ۳٫۴ تا ۴٫۹ میلیون تومان |
| ۱۰ کیلووات | ۱۴٬۰۰۰ تا ۲۰٬۰۰۰ کیلوواتساعت | حدود ۸۲ تا ۱۱۷ میلیون تومان | حدود ۶٫۸ تا ۹٫۸ میلیون تومان |
بهزبان ساده، خانهای در یزد یا کرمان با پشتبام بیسایه به سقف این بازه نزدیکتر است و خانهای در شهری ابریتر یا با سایهٔ درخت همسایه به کف آن. این اعداد درآمد ناخالصاند؛ هزینهٔ شستشو و سرکشی سالانه را باید از آن کم کرد. از طرف دیگر نرخ هر ماه با فرمول تعدیل ساتبا بالا میرود، پس درآمد ماهانهٔ سال دوم و سوم از جدول بالا بیشتر است. اگر نیروگاه شما باتری دارد و شرطهای ردیف ذخیرهساز (۹۱٬۱۶۹ ریال) را دارد، همین حساب با نرخ بالاتر انجام میشود.
اگر بخواهید سود نیروگاه خورشیدی خانگی در ماه را برای خانهٔ خودتان دقیقتر بدانید، سه عدد کافی است: ظرفیت قابل نصب روی بام، تولید سالانهٔ شهر شما و نرخ خرید تضمینی همان سال. سود نیروگاه خورشیدی خانگی در ماه در سالهای بعد هم با فرمول تعدیل نرخ بالا میرود؛ برای همین عدد سال اول کف درآمد شما حساب میشود و سقف آن نیست.
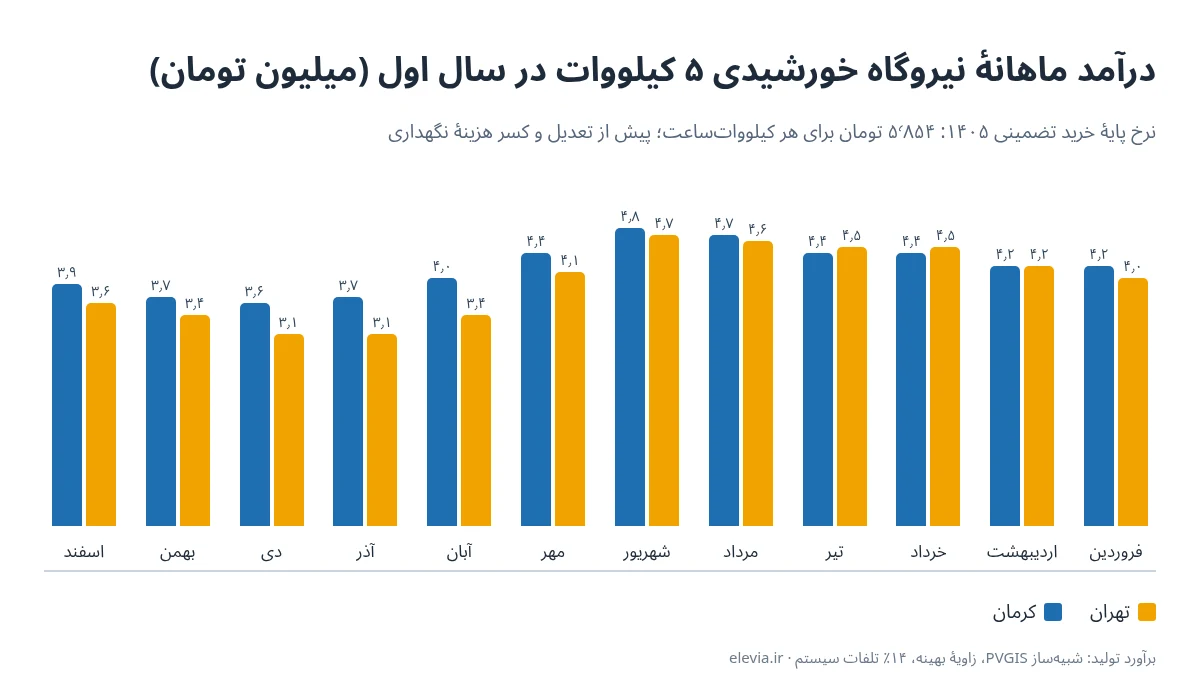
درآمد ماهبهماه نیروگاه ۵ کیلووات در تهران و کرمان
درآمد نیروگاه در همهٔ ماهها یکسان نیست. روزهای بلند بهار و تابستان تولید را بالا میبرند و آذر و دی کمترین تولید را دارند. در تهران، درآمد شهریور حدود ۵۰ درصد بیشتر از آذر است؛ در کرمان این فاصله کمتر است، چون زمستانش آفتابیتر است. جدول زیر برآورد تولید یک نیروگاه ۵ کیلووات با زاویهٔ بهینه را با نرخ پایهٔ ۱۴۰۵ نشان میدهد.
| ماه | تولید تهران (کیلوواتساعت) | درآمد تهران (میلیون تومان) | تولید کرمان (کیلوواتساعت) | درآمد کرمان (میلیون تومان) |
|---|---|---|---|---|
| فروردین | ۶۹۲ | ۴٫۱ | ۷۲۳ | ۴٫۲ |
| اردیبهشت | ۷۱۷ | ۴٫۲ | ۷۲۲ | ۴٫۲ |
| خرداد | ۷۶۴ | ۴٫۵ | ۷۴۶ | ۴٫۴ |
| تیر | ۷۷۰ | ۴٫۵ | ۷۵۸ | ۴٫۴ |
| مرداد | ۷۹۳ | ۴٫۶ | ۷۹۹ | ۴٫۷ |
| شهریور | ۸۰۱ | ۴٫۷ | ۸۲۰ | ۴٫۸ |
| مهر | ۶۹۳ | ۴٫۱ | ۷۵۷ | ۴٫۴ |
| آبان | ۵۷۳ | ۳٫۴ | ۶۷۸ | ۴٫۰ |
| آذر | ۵۲۷ | ۳٫۱ | ۶۳۱ | ۳٫۷ |
| دی | ۵۳۶ | ۳٫۱ | ۶۱۹ | ۳٫۶ |
| بهمن | ۵۸۰ | ۳٫۴ | ۶۳۲ | ۳٫۷ |
| اسفند | ۶۱۷ | ۳٫۶ | ۶۶۱ | ۳٫۹ |
درآمد نیروگاه ۵ کیلووات در شهرهای مختلف
شهر محل نصب بیشترین اثر را روی درآمد دارد. در جدول زیر، تولید سالانهٔ یک نیروگاه ۵ کیلووات در چند شهر و درآمد سال اول آن با نرخ پایهٔ ۵۸٬۵۴۰ ریال آمده است. رشت و شهرهای ساحلی خزر، بهخاطر هوای ابری، حدود یکسوم کمتر از کرمان و یزد تولید دارند.
| شهر | تولید سالانه (کیلوواتساعت) | درآمد سال اول (میلیون تومان) | میانگین درآمد ماهانه (میلیون تومان) |
|---|---|---|---|
| کرمان | ۸٬۵۴۶ | ۵۰٫۰ | ۴٫۲ |
| یزد | ۸٬۶۵۱ | ۵۰٫۶ | ۴٫۲ |
| شیراز | ۸٬۶۶۲ | ۵۰٫۷ | ۴٫۲ |
| اصفهان | ۸٬۶۳۹ | ۵۰٫۶ | ۴٫۲ |
| مشهد | ۸٬۸۵۱ | ۵۱٫۸ | ۴٫۳ |
| بوشهر | ۸٬۵۷۹ | ۵۰٫۲ | ۴٫۲ |
| تهران | ۸٬۰۶۴ | ۴۷٫۲ | ۳٫۹ |
| تبریز | ۷٬۷۶۶ | ۴۵٫۵ | ۳٫۸ |
| رشت (گیلان) | ۵٬۶۰۱ | ۳۲٫۸ | ۲٫۷ |
فرضهای این دو جدول: نیروگاه ۵ کیلووات بدون سایه، رو به جنوب با زاویهٔ بهینه، ۱۴ درصد تلفات سیستم (کابل، اینورتر، گرد و غبار) و تولید برآوردی شبیهساز PVGIS مرکز پژوهش مشترک کمیسیون اروپا. اعداد پیش از تعدیل نرخ و پیش از کسر هزینهٔ نگهداریاند و تولید واقعی هر پشتبام میتواند ۵ تا ۱۵ درصد با آن فرق داشته باشد.
چه عواملی روی سود نیروگاه خورشیدی تأثیر میگذارند؟
سود یک نیروگاه خورشیدی فقط به قیمت خرید و فروش برق وابسته نیست. حتی دو نیروگاه با ظرفیت یکسان میتوانند به دلیل تفاوت در محل نصب، تجهیزات و هزینه احداث، بازده اقتصادی متفاوتی داشته باشند.
میزان تابش و موقعیت جغرافیایی
مقدار انرژی خورشیدی دریافتی در طول سال یکی از مهمترین عوامل تعیینکننده تولید نیروگاه است. شرایط اقلیمی، دمای محیط، گردوغبار، سایهاندازی و جهت و زاویه نصب پنل خورشیدی میتوانند مقدار تولید واقعی را نسبت به ظرفیت اسمی تغییر دهند.
به همین دلیل، برای محاسبه سود یک پروژه واقعی نمیتوان تنها بر اساس ظرفیت نیروگاه تصمیم گرفت و باید تولید سالانه محل موردنظر نیز برآورد شود؛ برای مقایسه اولیه مناطق میتوانید نقشه تابش خورشیدی ایران را ببینید.
ظرفیت نیروگاه
افزایش ظرفیت نیروگاه معمولاً باعث افزایش تولید و درآمد میشود، اما سرمایهگذاری اولیه نیز افزایش پیدا میکند. از طرف دیگر، برخی هزینههای طراحی، نصب و تجهیزات ممکن است با افزایش ظرفیت به شکل متفاوتی روی هزینه هر کیلووات اثر بگذارند.
بنابراین «نیروگاه بزرگتر» لزوماً به معنای «بازده سرمایه بالاتر» نیست و باید اقتصاد پروژه بهصورت مستقل محاسبه شود.
نوع و کیفیت تجهیزات
انتخاب پنل، اینورتر، استراکچر و تجهیزات حفاظتی مستقیماً بر هزینه اولیه و عملکرد نیروگاه اثر دارد. خرید تجهیزات ارزانتر ممکن است سرمایهگذاری اولیه را کاهش دهد، اما اگر باعث افت تولید، خرابی زودهنگام یا افزایش هزینه تعمیرات شود، در نهایت سود پروژه را کاهش خواهد داد.
نرخ خرید برق
نرخ خرید برق یکی از مهمترین متغیرهای درآمدی نیروگاه است. در پروژههایی که برق تولیدی تحت قرارداد خرید تضمینی برق خورشیدی فروخته میشود، شرایط قرارداد و سازوکار تعیین و تعدیل نرخ باید هنگام محاسبه سود در نظر گرفته شود.
هزینه احداث
پنل تنها بخش هزینه نیروگاه نیست. اینورتر، استراکچر، کابل و تجهیزات حفاظتی، تابلو برق، طراحی، نصب، اتصال به شبکه و سایر هزینههای اجرایی نیز در سرمایهگذاری اولیه نقش دارند.
هزینه نگهداری و تعمیرات
یک نیروگاه خورشیدی برای حفظ عملکرد خود به پایش، نظافت و نگهداری نیاز دارد. در طول عمر پروژه نیز ممکن است برخی تجهیزات نیازمند تعمیر یا تعویض شوند. بنابراین محاسبه سود خالص بدون در نظر گرفتن هزینههای عملیاتی میتواند تصویر غیرواقعی از بازده سرمایهگذاری ایجاد کند. اجزای این هزینهها را در مقالهٔ هزینه نگهداری نیروگاه خورشیدی خانگی جدا کردهایم.
افت تدریجی تولید پنلها
توان تولیدی پنلهای خورشیدی در طول زمان بهتدریج کاهش پیدا میکند. بنابراین در مدل مالی بلندمدت بهتر است تولید سالهای آینده با در نظر گرفتن افت عملکرد پنلها محاسبه شود، نه اینکه تولید سال اول برای تمام دوره قرارداد ثابت فرض شود.
درآمد و سود نیروگاه خورشیدی چه تفاوتی دارند؟
یکی از اشتباهات رایج در تحلیل اقتصادی نیروگاه خورشیدی، یکی دانستن «درآمد» و «سود» است.
درآمد نیروگاه مبلغی است که از فروش برق تولیدشده به دست میآید؛ اما برای رسیدن به سود واقعی باید هزینههای پروژه نیز محاسبه شود.
بهصورت ساده:
درآمد فروش برق ← کسر هزینههای جاری ← جریان نقدی پروژه
هزینههایی مانند نگهداری، شستوشوی پنلها، تعمیرات، بیمه احتمالی، پایش سیستم و در برخی پروژهها هزینه تعویض تجهیزات باید در مدل اقتصادی لحاظ شوند.
از طرف دیگر، برای ارزیابی سرمایهگذاری باید هزینه اولیه احداث نیز در نظر گرفته شود. بنابراین ممکن است یک نیروگاه درآمد سالانه قابلتوجهی داشته باشد، اما تا زمانی که سرمایه اولیه آن جبران نشده است، نمیتوان کل درآمد را «سود خالص سرمایهگذار» در نظر گرفت.
دوره بازگشت سرمایه نیروگاه خورشیدی چگونه محاسبه میشود؟
دوره بازگشت سرمایه یا Payback Period نشان میدهد چه مدت زمان لازم است تا جریان نقدی ایجادشده توسط نیروگاه، سرمایهگذاری اولیه را جبران کند.
برای یک برآورد ساده:
دوره بازگشت سرمایه = هزینه اولیه احداث ÷ جریان نقدی سالانه
برای مثال، اگر هزینه احداث یک پروژه مشخص باشد و نیروگاه بتواند پس از کسر هزینههای جاری، سالانه مقدار مشخصی جریان نقدی ایجاد کند، تقسیم سرمایه اولیه بر این جریان نقدی یک تخمین اولیه از دوره بازگشت سرمایه به دست میدهد.
اما در پروژههای واقعی، بهتر است محاسبه بهصورت سالبهسال انجام شود؛ زیرا تولید برق، نرخ خرید، هزینههای جاری و عملکرد تجهیزات در طول عمر نیروگاه ثابت نمیمانند.
بنابراین اعلام یک عدد ثابت مانند «بازگشت سرمایه در سه سال» بدون مشخص کردن ظرفیت، هزینه احداث، میزان تولید و نرخ فروش برق، نمیتواند معیار مناسبی برای همه پروژهها باشد. با این حال میشود برای یک نمونهٔ مشخص، حساب را سالبهسال و با فرضهای روشن انجام داد. جدول زیر برای نیروگاه ۵ کیلووات متصل به شبکه با سرمایهٔ ۵۹۰ میلیون تومان است.
جدول سالبهسال بازگشت سرمایهٔ نیروگاه ۵ کیلووات
| سال | درآمد سالانه (میلیون تومان) | هزینهٔ نگهداری (میلیون تومان) | جمع خالص درآمد، تولید ۷٬۰۰۰ کیلوواتساعت | جمع خالص درآمد، تولید ۱۰٬۰۰۰ کیلوواتساعت |
|---|---|---|---|---|
| سال ۱ | ۴۱٫۰ تا ۵۸٫۵ | ۵٫۹ | ۳۵ | ۵۳ |
| سال ۲ | ۵۳٫۰ تا ۷۵٫۷ | ۷٫۷ | ۸۰ | ۱۲۱ |
| سال ۳ | ۶۸٫۶ تا ۹۷٫۹ | ۱۰٫۰ | ۱۳۹ | ۲۰۹ |
| سال ۴ | ۸۸٫۷ تا ۱۲۶٫۷ | ۱۳٫۰ | ۲۱۵ | ۳۲۲ |
| سال ۵ | ۱۱۴٫۷ تا ۱۶۳٫۹ | ۱۶٫۹ | ۳۱۳ | ۴۶۹ |
| سال ۶ | ۱۴۸٫۴ تا ۲۱۲٫۰ | ۲۱٫۹ | ۴۳۹ | ۶۵۹ |
| سال ۷ | ۱۹۱٫۹ تا ۲۷۴٫۲ | ۲۸٫۵ | ۶۰۳ | — |
فرضهای جدول: سرمایهٔ اولیه ۵۹۰ میلیون تومان (برآورد کارشناسان الویا، مهر ۱۴۰۵)؛ نرخ پایه ۵۸٬۵۴۰ ریال طبق نرخ خرید تضمینی ۱۴۰۵؛ رشد سالانهٔ ۳۰ درصدی نرخ از راه فرمول تعدیل، که فرض برآوردهای الویاست و تضمین قانونی نیست؛ افت تولید پنل نیم درصد در سال؛ هزینهٔ نگهداری سالانه ۱ درصد سرمایه که همپای تورم بالا میرود؛ قسط و سود وام در این جدول نیامده است.
نتیجه: با این فرضها، جمع درآمد خالص در سال ششم (تولید بالا) تا هفتم (تولید پایین) از ۵۹۰ میلیون تومان میگذرد؛ یعنی بازگشت سرمایه به عدد اسمی حدود ۶ تا ۷ سال است. اگر نرخ ثابت بماند، درآمد خالص سالانه حدود ۳۵ تا ۵۳ میلیون تومان است و بازگشت سرمایه ۱۲ تا ۱۸ سال طول میکشد. نوع هیبرید بدون باتری (۶۲۵ میلیون تومان) برقش را با همان نرخ پایه میفروشد، پس دورهاش کمی طولانیتر و حدود ۷ تا ۸ سال است. نرخ بالاتر ذخیرهساز (۹۱٬۱۶۹ ریال) فقط با باتری و شرطهای فنیاش تعلق میگیرد و هزینهٔ باتری سهم قابل توجهی از سرمایه را بالا میبرد.
سود نیروگاه خورشیدی ۵، ۱۰ و ۱۰۰ کیلووات چقدر است؟
میزان سود نیروگاه با افزایش ظرفیت تغییر میکند، اما نمیتوان تنها با ضرب ظرفیت در یک عدد ثابت، سود واقعی پروژه را محاسبه کرد.
برای مقایسه اقتصادی ظرفیتهای مختلف باید حداقل این متغیرها برای هر پروژه مشخص باشند:
| ظرفیت نیروگاه | سرمایه اولیه | تولید سالانه | درآمد فروش برق در سال اول با نرخ پایهٔ ۱۴۰۵ (در سالهای بعد با تعدیل، دستکم ۳۰ درصد رشد سالانه فرض میشود) | هزینه جاری | جریان نقدی | دوره بازگشت سرمایه |
|---|---|---|---|---|---|---|
| ۵ کیلووات | حدود ۵۹۰ میلیون تومان آنگرید و ۶۲۵ میلیون تومان هیبرید بدون باتری (تا ۴۰۰ میلیون وام) | ۷ تا ۱۰ مگاوات ساعت | حدود ۴۱ تا ۵۸٫۵ میلیون تومان (ماهی ۳٫۴ تا ۴٫۹ میلیون) در مدل بدون باتری آنگرید | وابسته به پروژه، هزینه شست و شو، نگهداری یا تعمیرات احتمالی | با در نظر گرفتن هزینه نگهداری یا هزینههای جانبی احتمالی، جریان نقدی در سال اول منفی و در سالهای بعدی مثبت خواهد بود. | حدود ۶ تا ۷ سال با فرض رشد سالانهٔ ۳۰ درصدی نرخ (جدول سالبهسال بالا)؛ با نرخ ثابت ۱۲ تا ۱۸ سال |
| ۱۰ کیلووات | حدود ۱٫۲ میلیارد تومان، تقریباً دو برابر ۵ کیلووات (تا ۸۰۰ میلیون وام) | ۱۴ تا ۲۰ مگاوات ساعت | حدود ۸۲ تا ۱۱۷ میلیون تومان (ماهی ۶٫۸ تا ۹٫۸ میلیون) در مدل بدون باتری آنگرید | هزینه شست و شو، نگهداری و تعمیرات احتمالی | با در نظر گرفتن هزینه نگهداری یا هزینههای جانبی احتمالی، جریان نقدی در سال اول منفی و در سالهای بعدی مثبت خواهد بود. | حدود ۶ تا ۷ سال با فرض رشد سالانهٔ ۳۰ درصدی نرخ (جدول سالبهسال بالا)؛ با نرخ ثابت ۱۲ تا ۱۸ سال |
| ۵۰ کیلووات | حدود ۴٬۵ میلیارد تومان (معرفی به بانک برای وام) | ۷۰ تا ۱۰۰ مگاوات ساعت | حدود ۴۱۰ تا ۵۸۵ میلیون تومان در مدل بدون باتری آنگرید | وابسته به پروژه، هزینه شست و شو، نگهداری و تعمیرات احتمالی | با در نظر گرفتن هزینه نگهداری یا هزینههای جانبی احتمالی، جریان نقدی در سال اول منفی و در سالهای بعدی مثبت خواهد بود. | حدود ۶ تا ۷ سال با فرض رشد سالانهٔ ۳۰ درصدی نرخ (جدول سالبهسال بالا)؛ با نرخ ثابت ۱۲ تا ۱۸ سال |
| ۱۰۰ کیلووات | حدود ۹ الی ۱۰ میلیارد تومان (معرفی به بانک برای وام) | ۱۴۰ تا ۲۰۰ مگاوات ساعت | حدود ۸۲۰ میلیون تا ۱٫۱۷ میلیارد تومان در مدل بدون باتری متصل به شبکه | وابسته به پروژه، هزینه شست و شو، نگهداری و تعمیرات احتمالی | با در نظر گرفتن هزینه نگهداری یا هزینههای جانبی احتمالی، جریان نقدی در سال اول منفی و در سالهای بعدی مثبت خواهد بود. | حدود ۶ تا ۷ سال با فرض رشد سالانهٔ ۳۰ درصدی نرخ (جدول سالبهسال بالا)؛ با نرخ ثابت ۱۲ تا ۱۸ سال |
نکته: اعداد جدول بر اساس نرخ پایهٔ خرید تضمینی ۱۴۰۵ (۵۸٬۵۴۰ ریال) و قیمتهای مهر ۱۴۰۵ هستند و برای ملموستر شدن سود نیروگاه آورده شدهاند؛ رقم واقعی هر پروژه به قیمت روز تجهیزات، نرخ خرید برق و تولید قابل انتظار در محل نصب بستگی دارد. برای فرق رفتار مدل متصل به شبکه و هیبریدی، مقایسهٔ اینورتر هیبرید و آنگرید را ببینید.
قسط وام در برابر درآمد ماهانهٔ نیروگاه
وام ۱۴۰۵ نیروگاه خانگی تا ۴۰۰ میلیون تومان، با سود ۱۴ درصد و بازپرداخت ۶۰ ماهه (شامل ۲ ماه تنفس) از بانک ملت است؛ جزئیاتش را در شرایط وام پنل خورشیدی آوردهایم. با این شرایط، قسط ماهانهٔ وام کامل حدود ۹٫۵ میلیون تومان میشود. درآمد نیروگاه ۵ کیلووات در سال اول ماهی ۳٫۴ تا ۴٫۹ میلیون تومان است؛ یعنی فروش برق در ابتدا حدود ۳۵ تا ۵۰ درصد قسط را پوشش میدهد و بقیه را باید از جیب پرداخت.
| سال | میانگین درآمد ماهانه (میلیون تومان، رشد ۳۰ درصد) | قسط ماهانهٔ وام ۴۰۰ میلیونی (میلیون تومان) | سهم قسط که از فروش برق پوشش داده میشود |
|---|---|---|---|
| سال ۱ | ۳٫۴ تا ۴٫۹ | حدود ۹٫۵ | ۳۵ تا ۵۰ درصد |
| سال ۲ | ۴٫۴ تا ۶٫۳ | حدود ۹٫۵ | ۴۵ تا ۶۵ درصد |
| سال ۳ | ۵٫۷ تا ۸٫۲ | حدود ۹٫۵ | ۶۰ تا ۸۵ درصد |
| سال ۴ | ۷٫۴ تا ۱۰٫۶ | حدود ۹٫۵ | ۷۵ درصد تا کل قسط |
| سال ۵ | ۹٫۶ تا ۱۳٫۷ | حدود ۹٫۵ | کل قسط و مازاد |
قسط وام ثابت است، اما درآمد نیروگاه با تعدیل نرخ بالا میرود. به همین دلیل فاصلهٔ قسط و درآمد سالبهسال کم میشود و از حدود سال چهارم یا پنجم، فروش برق کل قسط را میپوشاند. اگر وام کمتری بگیرید، این نقطه زودتر میرسد. این برآورد هم بر پایهٔ فرض رشد ۳۰ درصدی نرخ است و با نرخ ثابت، فروش برق در کل دورهٔ وام فقط بخشی از قسط را میدهد.
پول فروش برق چه زمانی واریز میشود؟
برق تحویلی نیروگاه با کنتور هوشمند جداگانه ثبت میشود و نیازی به مراجعهٔ مأمور نیست. به گفتهٔ مدیرعامل شرکت توزیع برق استان بوشهر در گفتوگو با روزنامهٔ جوان، درآمد نیروگاههای خانگی هر دو ماه یکبار به حساب مالک واریز میشود. پرداخت صورتحسابها به منابع ساتبا وابسته است و گاهی با تأخیر همراه میشود؛ پس اگر قسط را از درآمد نیروگاه میدهید، پول یکی دو قسط را جدا کنار بگذارید.
سود نیروگاه خورشیدی در مقایسه با طلا، بانک و بورس
مقایسه نیروگاه خورشیدی با طلا، سپرده بانکی و بورس زمانی مفید است که معیارهای یکسانی برای همه گزینهها در نظر گرفته شود. «سود بیشتر» بهتنهایی معیار کافی نیست؛ نقدشوندگی، ریسک، جریان نقدی، میزان سرمایه اولیه، افق سرمایهگذاری و میزان درگیری سرمایهگذار نیز اهمیت دارند.
برای یک مقایسه عادلانه، ابتدا باید بفهمیم هر کدام از این روشها چه چیزی به سرمایهگذار ارائه میدهند و چه چیزی را از او سلب میکنند:
الف) سپرده بانکی: سود تضمینی، اما ذوبکننده سرمایه
بانکها سودی ثابت و بدون ریسک ظاهری پرداخت میکنند. اما در شرایطی که نرخ تورم رسمی کشور به مراتب بالاتر از نرخ سود بانکی است، شما با سپردهگذاری در بانک عملاً دچار «سود منفی واقعی» میشوید؛ یعنی هر ماه قدرت خرید اصل پول شما در حال ذوب شدن است و هیچ جریان نقدی مولدی برای جبران آن وجود ندارد.
ب) بازار بورس: پتانسیل رشد بالا، ریسک و نوسان ویرانگر
بازار سرمایه در دورههای صعودی میتواند بازدهی بالایی داشته باشد، اما موفقیت در آن به دانش تحلیلی، پیگیری مداوم اخبار و تحمل نوسان نیاز دارد. نوسانات ناگهانی، ریسکهای سیستماتیک و نااطمینانیهای بازار، بورس را از دایرهٔ سرمایهگذاریهای کمریسک با درآمد ثابت خارج میکند.
ج) بازار طلا و سکه: مصون از تورم، اما بدون جریان نقدی (Cash Flow)
طلا پناهگاه امنی در برابر کاهش ارزش پول ملی است و ارزش خود را با تورم و دلار هماهنگ میکند. اما بزرگترین ضعف طلا این است که دارایی مولد نیست؛ یعنی طلا به صورت ماهانه برای شما درآمدی ایجاد نمیکند و سود شما صرفاً در گروی “گرانتر شدن” آن در آینده است. علاوه بر این، ریسک نگهداری فیزیکی (سرقت) و کارمزدهای سنگین خرید و فروش، از جذابیت آن برای کسب درآمد مستمر میکاهد.
د) نیروگاه خورشیدی: دارایی مولد با قرارداد خرید تضمینی ۲۰ ساله
احداث نیروگاه خورشیدی یعنی تبدیل سرمایهٔ نقدی به یک دارایی تولیدی. تجهیزاتی روی پشتبام نصب میشود که هر روز با تابش خورشید برق تولید میکند و این برق با قرارداد خرید تضمینی بلندمدت، که بیشتر با نام «قرارداد ۲۰ ساله ساتبا» شناخته میشود، به شبکه فروخته میشود. ساتبا (سازمان انرژیهای تجدیدپذیر و بهرهوری انرژی برق، زیرمجموعهٔ وزارت نیرو) متولی این قراردادهاست؛ برق تحویلی با قرائت دورهای کنتور توسط شرکت توزیع برق منطقه محاسبه میشود و درآمد طبق شرایط قرارداد به حساب مالک نیروگاه واریز میشود.
نبرد شاخصها: مقایسه همهجانبه ویژگیهای مالی
هیچیک از این گزینهها را نمیتوان بهصورت مطلق «بهترین سرمایهگذاری» دانست. انتخاب مناسب به هدف سرمایهگذار، میزان سرمایه، افق زمانی و میزان ریسکپذیری او بستگی دارد.
| معیار | نیروگاه خورشیدی | سپرده بانکی | طلا | بورس |
|---|---|---|---|---|
| درآمد دورهای | بسته به مدل قرارداد | دارد | ندارد | وابسته به نوع سرمایهگذاری |
| نقدشوندگی | پایینتر | بالا | بالا | بالا |
| نوسان ارزش | نسبتاً محدود | محدود | بالا | بالا |
| سرمایه اولیه | نسبتاً بالا (قابل تأمین با وام) | انعطافپذیر | انعطافپذیر | انعطافپذیر |
| نیاز به مدیریت فنی | دارد | بسیار کم | کم | متوسط تا زیاد |
| افق سرمایهگذاری | بلندمدت | کوتاه تا بلندمدت | متغیر | متغیر |
| ریسک اجرایی | کم | بسیار کم | کم | ندارد/متفاوت |
در جدول دوم، همین گزینهها را با چند شاخص مالی دیگر هم کنار هم گذاشتهایم:
| شاخص ارزیابی مالی | سپرده بانکی | بازار طلا و سکه | بازار بورس | نیروگاه خورشیدی (ساتبا) |
| میزان ریسک اصل سرمایه | صفر (اسمی) | متوسط (نوسانات بازار) | بسیار بالا | پایین (سرمایه به تجهیزات فیزیکی تبدیل شده، اما با استهلاک و افت راندمان) |
| جریان نقدی ماهانه | دارد (ثابت و محدود) | ندارد (صفر) | نامشخص (وابسته به سود مجمع) | دارد (دورهای و طبق قرارداد، با تعدیل ماهانه) |
| مصونیت در برابر تورم | ندارد (کاملاً بازنده) | دارد | تا حدودی دارد | تا حد زیادی (با فرمول تعدیل نرخ خرید) |
| پشتوانه قانونی قرارداد | بیمه مرکزی/بانک | فاقد قرارداد | سازمان بورس | قرارداد ۲۰ ساله خرید تضمینی (ساتبا، وزارت نیرو) |
| ثبات درآمدی | بالا (اما کاهنده ارزش) | فاقد ثبات | بسیار پایین | بالا (وابسته به تولید و پرداخت بهموقع) |
نتیجهٔ عملیاش این است که نیروگاه خورشیدی برای کسی مناسبتر است که درآمد دورهای و افق چندساله را به نقدشوندگی سریع ترجیح میدهد.
آیا سود نیروگاه خورشیدی از تورم تأثیر میگیرد؟
سرمایهگذاری در نیروگاه خورشیدی را نباید کاملاً مصون از تورم یا تغییرات اقتصادی در نظر گرفت. هزینه خرید تجهیزات، هزینه تعمیرات، نرخ ارز و سایر هزینههای اجرای پروژه میتوانند تحت تأثیر شرایط اقتصادی تغییر کنند.
از طرف دیگر، در قراردادهای خرید برق، سازوکار تعیین و تعدیل نرخ میتواند روی درآمد آینده نیروگاه اثر بگذارد. به همین دلیل، بررسی فرمول تعدیل نرخ خرید برق یکی از بخشهای مهم مدل مالی نیروگاه است.
در نتیجه، برای ارزیابی اثر تورم باید دو طرف معادله را همزمان بررسی کرد:
- تغییر ارزش و هزینه تجهیزات؛
- تغییر درآمد حاصل از فروش برق؛
- سازوکار تعدیل نرخ خرید برق؛
- هزینههای نگهداری و تعمیرات؛
- تغییرات نرخ ارز و شرایط اقتصادی.
بنابراین ساختار درآمدی برخی قراردادهای خرید برق میتواند بخشی از اثر تورم و تغییرات اقتصادی را در طول زمان پوشش دهد.
مهمترین مزیت نیروگاه خورشیدی نسبت به بانک و طلا، سازوکار تعدیل نرخ خرید تضمینی است: نرخ خرید برق ثابت نمیماند و بر اساس تغییرات نرخ ارز و شاخص تورم بهروز میشود.
- در بازار طلا، شما فقط حفظ ارزش سرمایه را دارید (بدون درآمد ماهانه).
- در بانک، شما فقط درآمد ماهانه دارید (بدون حفظ ارزش اصل سرمایه).
- در نیروگاه خورشیدی، این دو ویژگی تا حد زیادی کنار هم قرار میگیرند: سرمایه به تجهیزاتی تبدیل شده که قیمت پنل و اینورتر نوی آنها با نرخ ارز تغییر میکند و درآمد دورهای هم با فرمول تعدیل بهروز میشود.
با فرض رشد سالانهٔ ۳۰ درصدی نرخ، بازگشت سرمایهٔ نیروگاه خانگی ۵ کیلووات حدود ۶ تا ۷ سال است و پس از آن، تا پایان دورهٔ قرارداد، درآمد فروش برق پس از کسر هزینههای نگهداری سود مالک است. برای اینکه ببینید برای این ظرفیت چند پنل و چه فضایی لازم است، راهنمای جامع نیروگاه خورشیدی خانگی را بخوانید.
ریسکهای سرمایهگذاری در نیروگاه خورشیدی چیست؟
نیروگاه خورشیدی نیز مانند هر سرمایهگذاری دیگری بدون ریسک نیست. تفاوت اصلی در نوع و نحوه مدیریت این ریسکهاست. فهرست کاملتر ریسکها و راه کنترل هرکدام را در مقالهٔ مزایا و معایب سرمایهگذاری در نیروگاه خورشیدی آوردهایم.
ریسک تولید برق
میزان تولید واقعی میتواند به دلیل شرایط آبوهوایی، گردوغبار، سایهاندازی، دمای بالا یا طراحی نامناسب با برآورد اولیه تفاوت داشته باشد.
ریسک تجهیزات
خرابی اینورتر، آسیب پنل، مشکلات کابلکشی یا نقص تجهیزات حفاظتی میتواند باعث کاهش تولید یا توقف بخشی از نیروگاه شود.
ریسک اجرایی
طراحی نامناسب، انتخاب استراکچر ضعیف، نصب غیراستاندارد یا سایهاندازی روی پنلها میتواند حتی یک پروژه با تجهیزات باکیفیت را از نظر اقتصادی تحت تأثیر قرار دهد.
ریسک قرارداد و پرداخت
در پروژههایی که درآمد بر اساس قرارداد فروش برق ایجاد میشود، شرایط قرارداد، نحوه محاسبه نرخ، سازوکار تعدیل و فرآیند پرداخت باید پیش از سرمایهگذاری بهدقت بررسی شود.
ریسک تغییر هزینهها
قیمت تجهیزات خورشیدی و هزینه اجرای پروژه میتواند تحت تأثیر نرخ ارز و شرایط بازار تغییر کند. به همین دلیل، فاصله زمانی بین برآورد اقتصادی و اجرای واقعی پروژه نیز اهمیت دارد.
هدف در طراحی اقتصادی نیروگاه، شناسایی، اندازهگیری و کاهش ریسکهای قابلکنترل است؛ هیچ پروژهای ریسک صفر ندارد.
ریسکهای فیزیکی و استهلاک؛ مقایسه با طلا و بورس
یک سرمایهگذار هوشمند علاوه بر نمودارهای مالی، ریسکهای محیطی را نیز میسنجد:
- طلا خطر سرقت دارد.
- بورس خطر توقف نماد و مسدود شدن سرمایه دارد.
- نیروگاه خورشیدی یک سازهٔ فیزیکی روی پشتبام شماست. ریسک باد و طوفان آن با انتخاب استراکچر استاندارد گالوانیزه یا آلومینیومی (که در مقالهٔ سازه پنل خورشیدی پشت بام بررسی کردهایم) تا حدود زیادی مهار میشود. ریسک صاعقه و نوسانات الکتریکی هم با تابلوهای حفاظتی مجهز به سرج ارستر (شرح کامل در چکلیست تجهیزات تابلو برق حفاظتی) تا حد زیادی کاهش مییابد. از نظر استهلاک هم پنلها قطعهٔ متحرک ندارند و معمولاً گارانتی عملکرد ۲۵ ساله دارند؛ البته راندمان یک پنل در سال دهم کمی کمتر از سال اول خواهد بود.
سرمایهگذاری در نیروگاه خورشیدی برای چه کسانی مناسب است؟
نیروگاه خورشیدی میتواند برای سرمایهگذارانی مناسب باشد که به دنبال یک دارایی مولد با افق سرمایهگذاری چندساله هستند و میتوانند سرمایه اولیه پروژه را برای مدت مناسبی درگیر کنند.
این سرمایهگذاری میتواند مناسب باشد برای:
- افرادی که سرمایهٔ اولیهٔ احداث نیروگاه را دارند؛ البته بخش قابل توجهی از این سرمایه را میتوان با وام نیروگاه خورشیدی تأمین کرد.
- صاحبان زمین، ساختمان یا فضای مناسب برای نصب تجهیزات؛
- سرمایهگذارانی که به درآمد دورهای و بلندمدت علاقهمندند؛
- افرادی که به دنبال تنوعبخشی به سبد دارایی خود هستند؛
- سرمایهگذارانی که حاضرند ریسکهای اجرایی و فنی پروژه را مدیریت کنند.
چه کسانی باید با احتیاط بیشتری وارد شوند؟
اگر نقدشوندگی سریع سرمایه برای شما اهمیت زیادی دارد، یا انتظار دارید سرمایهگذاری در مدت بسیار کوتاهی اصل پول را برگرداند، نیروگاه خورشیدی لزوماً بهترین گزینه نیست.
همچنین اگر پروژه از نظر محل نصب، اتصال به شبکه، طراحی، تأمین تجهیزات یا قرارداد فروش برق شرایط مناسبی نداشته باشد، حتی یک بازار جذاب نیز نمیتواند تضمینکننده سودآوری آن پروژه باشد.
جمعبندی؛ آیا سود نیروگاه خورشیدی ارزش سرمایهگذاری دارد؟
سود نیروگاه خورشیدی به یک عدد ثابت محدود نمیشود. برای پاسخ دقیق باید ظرفیت نیروگاه، میزان تولید، هزینه احداث، نرخ فروش برق، هزینههای جاری، افت تولید و شرایط قرارداد در کنار یکدیگر بررسی شوند.
مزیت اصلی این مدل سرمایهگذاری، تبدیل سرمایه اولیه به یک دارایی تولیدکننده برق و ایجاد جریان درآمدی در طول زمان است. در عین حال، نیروگاه خورشیدی نیز مانند هر پروژه اقتصادی دیگری با ریسکهای فنی، اجرایی، اقتصادی و قراردادی همراه است.
اگر دنبال نوسانگیری کوتاهمدت هستید، نیروگاه خورشیدی انتخاب مناسبی نیست و بازارهایی مثل بورس با این هدف جورترند. اما اگر سرمایهگذاری قانونی و کمنوسان با درآمد دورهای، قرارداد بلندمدت و سازوکار تعدیل در برابر تورم میخواهید، پشتبام ساختمان یا کارخانهٔ شما میتواند بستر مناسبی برای آن باشد.
بنابراین اگر هدف شما بررسی سود واقعی یک پروژه خورشیدی است، بهجای تکیه بر یک عدد عمومی برای «سود نیروگاه خورشیدی»، باید یک مدل مالی متناسب با ظرفیت و شرایط همان پروژه تهیه شود. برای تصمیم بهتر و بررسی شرایط پروژهٔ خودتان، با کارشناسان الویا به شماره 04151611111 تماس بگیرید یا در سایت الویا انرژی ثبتنام کنید؛ ثبتنام در سامانه مهرسان را هم تیم الویا برای شما انجام میدهد (مراحل ثبتنام نیروگاه خورشیدی در مهرسان).
دربارهٔ نویسنده: مهدی حیدری در تیم الویا محتوای تخصصی انرژی خورشیدی و نیروگاه خانگی را مینویسد و اعداد این مقاله را با برآوردهای کارشناسان الویا و آخرین مصوبههای وزارت نیرو و ساتبا تطبیق داده است. مقالههای دیگر مهدی حیدری
سوالات پر تکرار
سود نیروگاه خورشیدی چقدر است؟
سود نیروگاه خورشیدی رقم ثابتی ندارد و به ظرفیت، میزان تولید، نرخ فروش برق، هزینه احداث و هزینههای جاری بستگی دارد. با نرخ پایهٔ خرید تضمینی ۱۴۰۵ (۵۸٬۵۴۰ ریال)، یک نیروگاه ۵ کیلووات متصل به شبکه در سال اول حدود ۴۱ تا ۵۸ میلیون تومان درآمد فروش برق دارد که ماهانه با فرمول تعدیل بهروز میشود؛ سود خالص پس از کسر هزینههای جاری به دست میآید.
سود نیروگاه خورشیدی خانگی در ماه چقدر است؟
با نرخ پایهٔ خرید تضمینی ۱۴۰۵ (حدود ۵٬۸۵۴ تومان برای هر کیلوواتساعت)، نیروگاه ۵ کیلووات خانگی در سال اول بهطور میانگین ماهی حدود ۳٫۴ تا ۴٫۹ میلیون تومان و نیروگاه ۱۰ کیلووات ماهی حدود ۶٫۸ تا ۹٫۸ میلیون تومان درآمد دارد. تعدیل ماهانهٔ نرخ این رقم را در سالهای بعد بالاتر میبرد.
آیا نیروگاه خورشیدی سرمایهگذاری سودآوری است؟
در صورت انتخاب صحیح ظرفیت، محل نصب، تجهیزات و مدل قرارداد، نیروگاه خورشیدی میتواند یک سرمایهگذاری بلندمدت با جریان درآمدی باشد. با این حال، سودآوری هر پروژه باید بر اساس هزینه واقعی و درآمد قابل انتظار همان پروژه محاسبه شود.
دوره بازگشت سرمایه نیروگاه خورشیدی چند سال است؟
دوره بازگشت سرمایه برای همه پروژهها یکسان نیست و به هزینه احداث، تولید، نرخ خرید برق و هزینههای جاری بستگی دارد. برای نیروگاه ۵ کیلووات متصل به شبکه با سرمایهٔ ۵۹۰ میلیون تومان و درآمد سال اول ۴۱ تا ۵۸ میلیون تومان، با فرض رشد سالانهٔ ۳۰ درصدی نرخ از راه تعدیل، بازگشت سرمایه حدود ۶ تا ۷ سال است؛ اگر نرخ ثابت بماند، ۱۲ تا ۱۸ سال طول میکشد.
آیا نیروگاه خورشیدی درآمد ماهانه دارد؟
بله؛ برق تحویلی با کنتور هوشمند جداگانه ثبت میشود و درآمد طبق قرارداد خرید تضمینی معمولاً هر دو ماه یکبار به حساب مالک واریز میشود. پرداخت به منابع ساتبا وابسته است و گاهی با تأخیر همراه میشود.
آیا سود نیروگاه خورشیدی از تورم تأثیر میگیرد؟
بله. هزینه تجهیزات، هزینه تعمیرات، ارزش پول و نرخ خرید برق میتوانند تحت تأثیر شرایط اقتصادی قرار بگیرند. فرمول تعدیل نرخ خرید در قرارداد، نرخ را بر اساس تغییرات نرخ ارز و شاخص تورم بهروز میکند و بخش مهمی از این اثر را پوشش میدهد، اما نباید سرمایهگذاری را کاملاً مصون از تورم دانست.
مهمترین هزینههای نیروگاه خورشیدی چیست؟
پنل، اینورتر، استراکچر، تابلوهای حفاظتی، کابل و تجهیزات اتصال، طراحی و نصب از هزینههای اصلی احداث هستند. در سیستمهای دارای باتری، هزینه ذخیرهساز هم سهم قابل توجهی دارد و در دوره بهرهبرداری، شستوشو، پایش و تعمیرات هزینههای جاریاند.
آیا نیروگاه خورشیدی بدون ریسک است؟
خیر. نیروگاه خورشیدی هم مانند هر سرمایهگذاری دیگری با ریسکهایی مانند تغییر هزینه تجهیزات، کاهش تولید، خرابی تجهیزات، شرایط قرارداد، پرداختها و عوامل محیطی روبهروست. طراحی و مدیریت درست پروژه این ریسکها را شناسایی و کم میکند.
آیا میتوان هزینه نیروگاه خورشیدی را با وام تأمین کرد؟
بله. وام ۱۴۰۵ نیروگاه خانگی تا ۴۰۰ میلیون تومان با سود ۱۴ درصد و بازپرداخت ۶۰ ماهه (شامل ۲ ماه تنفس) از بانک ملت است و قسط ماهانهٔ وام کامل حدود ۹٫۵ میلیون تومان میشود. فروش برق نیروگاه ۵ کیلووات در سال اول حدود ۳۵ تا ۵۰ درصد قسط را پوشش میدهد و با تعدیل نرخ، از حدود سال چهارم یا پنجم کل قسط را میپوشاند. شرایط نهایی (ضامن و اعتبارسنجی) را بانک تعیین میکند.
3 پاسخ